 1.603 palabras
 8 minutos de lectura
Comprar menos carne, pedir pan por un monto fijo o elegir una leche más barata son decisiones que se toman frente al mostrador, pero también llegan a los frigoríficos, los hornos y los tambos. Los alimentos básicos atraviesan situaciones distintas: la carne vacuna pierde volumen destinado al mercado interno, las panaderías advierten sobre una fuerte caída de sus ventas y la lechería recupera cantidades con un consumo volcado hacia productos más económicos.
Entre diciembre de 2025 y octubre de 2026, la leche entera en sachet y el aceite de girasol aumentaron por encima de la inflación promedio del Gran Buenos Aires. La papa casi triplicó su precio. El pan francés siguió de cerca al índice general, mientras el arroz, el asado y los huevos tuvieron subas menores.
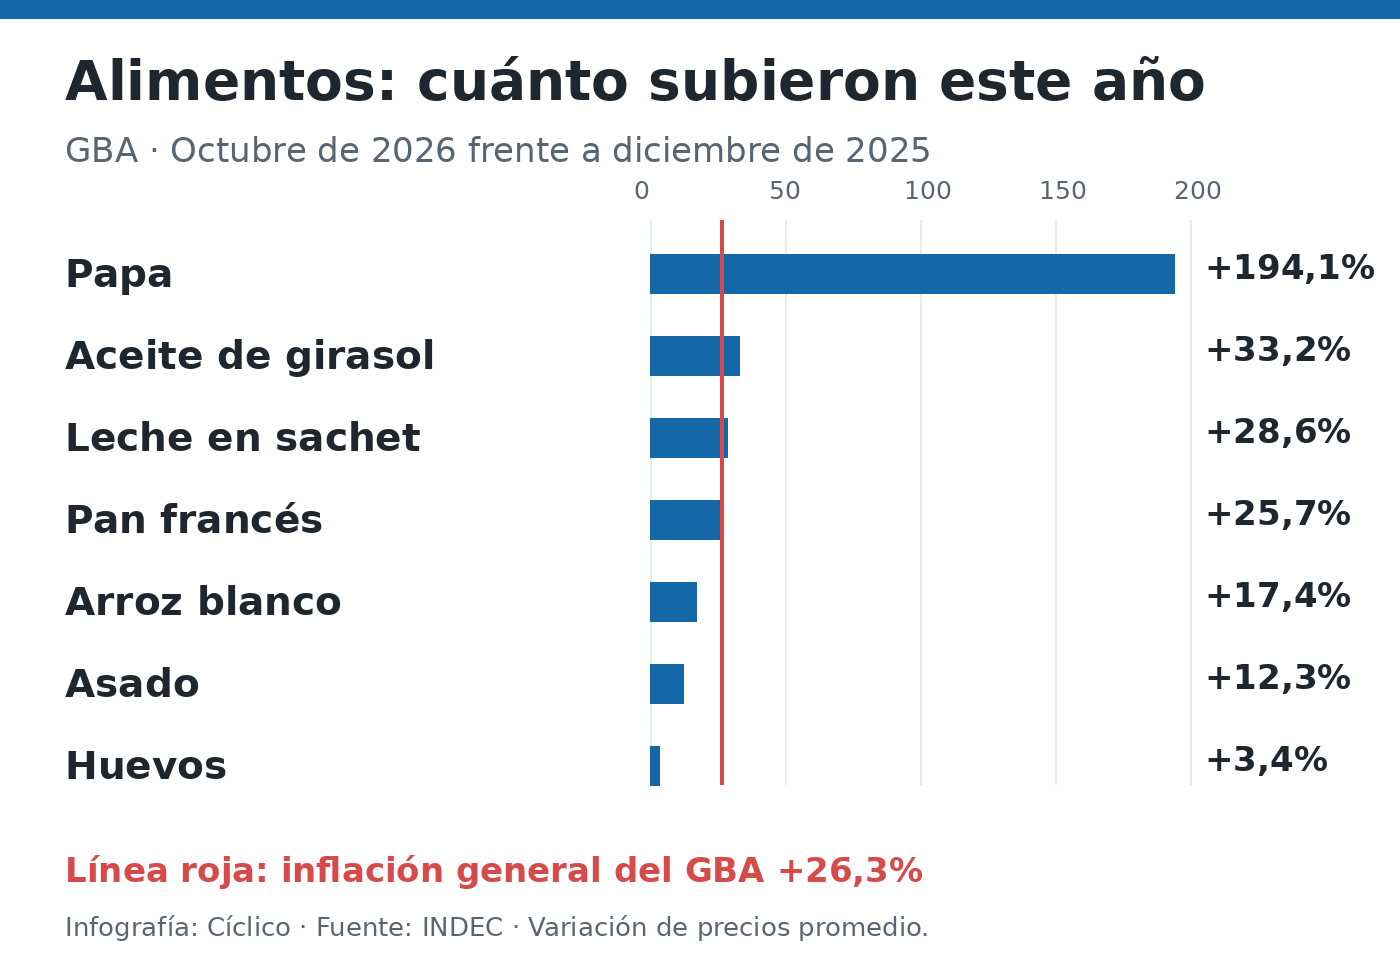
El INDEC registró una inflación acumulada del 26,3% en el GBA durante los primeros diez meses de 2026. La comparación de precios promedio de los mismos productos y presentaciones muestra cuáles quedaron por encima y cuáles por debajo. El asado, por ejemplo, aumentó en pesos, aunque menos que el índice general.
Precios en el GBA: diciembre de 2025 → octubre de 2026
| Producto | Precios y variación |
|---|---|
| Pan francés, kg | $4.024,63 → $5.057,65 +25,7% |
| Arroz blanco, kg | $1.701,36 → $1.996,62 +17,4% |
| Asado, kg | $15.094,30 → $16.957,55 +12,3% |
| Leche en sachet, litro | $1.616,31 → $2.078,53 +28,6% |
| Huevos, docena | $3.985,77 → $4.121,92 +3,4% |
| Papa, kg | $930,53 → $2.737,14 +194,1% |
| Aceite de girasol, 1,5 litros | $5.326,38 → $7.093,33 +33,2% |
La papa fue el movimiento más fuerte entre estos básicos: de $930,53 a $2.737,14 el kilo, un aumento del 194,1% en diez meses. Dentro de la canasta del IPC, el conjunto de verduras, tubérculos y legumbres acumuló una suba del 105% en el GBA. Coninagro vinculó la recomposición del precio de la papa al productor con una reducción del área implantada después de una campaña de elevada oferta y precios bajos.
Carne: menos producción y menos cantidad para el mercado interno
La Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina (CICCRA) estimó que entre enero y octubre de 2026 el mercado interno recibió 1,698 millones de toneladas de carne vacuna, 11,5% menos que en los mismos diez meses de 2025. La reducción equivale a unas 221.100 toneladas.
El informe describe una cadena condicionada por la menor disponibilidad de hacienda. Entre enero y octubre, la producción de carne vacuna cayó 6,5% interanual y las exportaciones crecieron 6,9%. El consumo aparente se calcula a partir de la cantidad disponible para abastecer el mercado doméstico.
Para los frigoríficos, la menor oferta de animales también significa menos actividad. En los primeros diez meses se faenaron 10,24 millones de cabezas, 10,2% menos que en igual período de 2025. CICCRA vincula esa escasez con los efectos de las adversidades climáticas y con el comienzo de una etapa de retención de hembras para recomponer los rodeos.
Lácteos: los quesos crecen y el yogur queda casi sin cambios
La lechería presenta diferencias que se pierden en el promedio. Según el Observatorio de la Cadena Láctea Argentina (OCLA), con datos oficiales, la producción de leche creció 4,1% entre enero y septiembre y las exportaciones aumentaron 12,3% medidas en litros equivalentes. Su balance estima que el consumo doméstico total también mejoró 4,1% frente a los primeros nueve meses de 2025.
Las ventas físicas declaradas por el panel industrial de la Dirección Nacional de Lechería muestran qué pasó dentro del rubro. Los quesos crecieron, las leches fluidas tuvieron una mejora más leve y los yogures quedaron casi sin cambios. La leche en polvo registró una caída marcada.
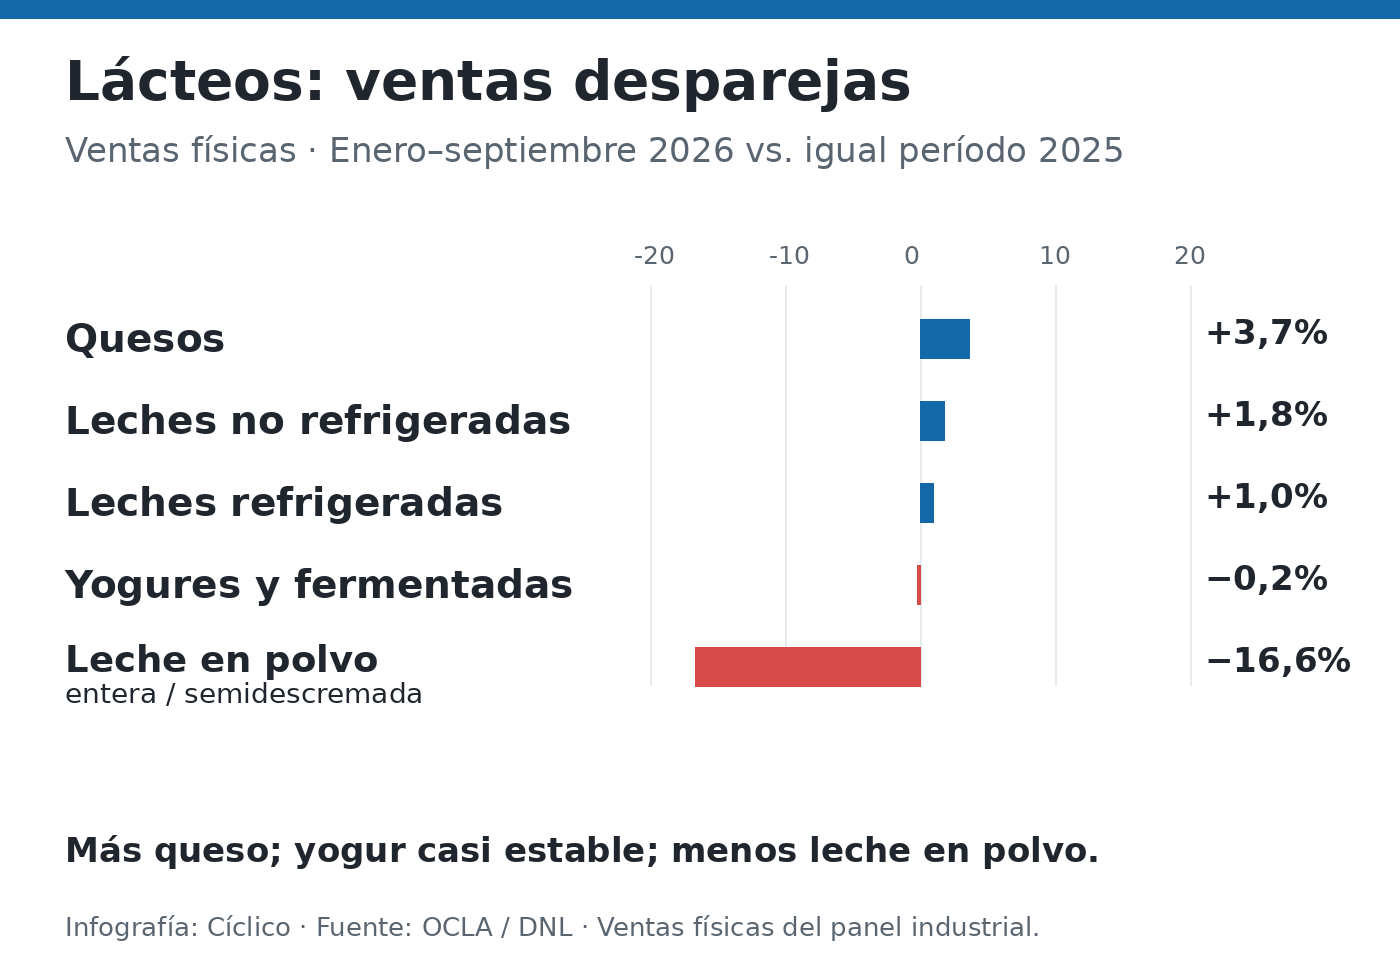
Ventas físicas de lácteos: enero–septiembre de 2026 frente a igual período de 2025
| Producto | Variación en el panel industrial |
|---|---|
| Leches no refrigeradas | +1,8% |
| Leches refrigeradas | +1,0% |
| Yogures y otras leches fermentadas | −0,2% |
| Quesos | +3,7% |
| Leche en polvo entera y semidescremada | −16,6% |
También dentro de los quesos hubo diferencias: las ventas de pasta dura avanzaron 5%, las de semidura 3,8% y las de pasta blanda 1,5%. OCLA señala que el volumen se sostuvo con ofertas, promociones y compras por precio y al peso, con preferencia por productos más comunes frente a las especialidades.
Los precios tampoco se movieron igual. Entre diciembre de 2025 y octubre de 2026, el yogur firme aumentó bastante menos que la inflación del GBA, mientras varios quesos quedaron por encima. Cada precio corresponde a una presentación concreta, y las ventas anteriores reúnen grupos de productos.
Precios de lácteos en el GBA: diciembre de 2025 → octubre de 2026
| Producto | Precios y variación |
|---|---|
| Leche entera en polvo, 800 g | $11.518,18 → $14.355,17 +24,6% |
| Yogur firme, 195 cc | $2.360,58 → $2.621,92 +11,1% |
| Queso cremoso, kg | $11.526,22 → $14.612,29 +26,8% |
| Queso pategrás, kg | $22.603,96 → $29.367,34 +29,9% |
| Queso sardo, kg | $21.803,15 → $28.654,38 +31,4% |
El panel industrial registró un aumento total de ventas de 0,5% en litros de leche equivalentes. La diferencia frente al crecimiento de 4,1% del balance responde a que son mediciones distintas: el balance abarca el conjunto del mercado y surge de producción, comercio exterior y existencias; las ventas declaradas cubren solo una parte de la cadena. La desagregación permite identificar cambios dentro de los lácteos; la sustitución entre carnes tiene su propio análisis.
¿Hay un reemplazo de alimentos?
El respaldo más claro aparece entre carnes. Un análisis del IERAL de la Fundación Mediterránea atribuyó a la menor disponibilidad y al encarecimiento relativo de la carne vacuna una sustitución parcial por pollo y cerdo. Su comparación abarca de agosto de 2025 a julio de 2026, no el acumulado de este año: en esos doce meses, el consumo aparente conjunto de las tres carnes cayó 2%, con un cambio en su composición.
En una medición dentro de 2026, el mismo instituto estimó que el consumo aparente de carne porcina creció 12% entre enero y septiembre frente a igual período de 2025, hasta 729.700 toneladas equivalentes res. La producción también creció 12%. El aumento del volumen convive con dificultades para los productores: el precio real del capón bajó 7,1% en el tercer trimestre frente al mismo trimestre de 2025 y comprimió los márgenes de las granjas.
En los lácteos, OCLA advierte sobre otra forma de sustitución por precio: el avance de bebidas con lácteos, margarinas y productos similares utilizados como alternativas a la leche, la manteca o el queso. El cambio de marcas, presentaciones y tipos de producto permite hablar de una reorganización de las compras, sin atribuir a un alimento todo lo que deja de consumirse de otro.
Pan y arroz: el precio del mostrador y los costos de la cadena
En las panaderías, Gastón Mora, presidente de la Asociación de Panaderos de Avellaneda, describió una demanda cada vez más fraccionada y comercios que reducen las horneadas y ofrecen remanentes a menor precio para sostener ingresos. Su testimonio, publicado el 9 de noviembre, refleja las dificultades del comercio artesanal.
Para observar la actividad de este año, el indicador industrial del INDEC muestra que el conjunto de galletitas, productos de panadería y pastas acumuló una baja de 1,2% entre enero y septiembre frente al mismo período de 2025. La estadística reúne la producción industrial de varios rubros, un universo distinto del mostrador de las panaderías de barrio.
En el arroz, la molienda creció 1,6% entre enero y julio de 2026 frente al mismo período del año anterior, según la estadística de productos industriales del INDEC, con datos de la Secretaría de Agricultura. Ese indicador mide la actividad fabril.
La tensión también alcanza a la producción primaria. El informe de Coninagro publicado en octubre, con datos de agosto, ubicó a la actividad en rojo por el deterioro del negocio. Para la campaña 2025/26 proyectó una producción de 1,4 millones de toneladas, 12,5% menos que en la campaña anterior, y estimó que el productor recibía el 15% del precio final, frente a un promedio histórico del 20%.
La industria alimenticia en conjunto llegó a los primeros nueve meses de 2026 con una baja de 0,1% respecto de igual período de 2025, según el INDEC. Dentro de ese promedio, los productos lácteos crecieron 3,1% y la molienda de cereales, 0,6%, mientras la carne vacuna retrocedió 5,9%. La mesa y la fábrica reúnen esos movimientos distintos: aumentos concentrados en algunos básicos, familias que cambian sus compras y cadenas que enfrentan problemas de oferta, costos o demanda.
Fuentes: cálculos propios a partir de precios promedio del INDEC (variación entre octubre de 2026 y diciembre de 2025); INDEC, IPC de octubre, cuadros 20 y 22, precios de diciembre de 2025 e industria manufacturera de septiembre y estadística de productos industriales de septiembre; CICCRA, informe económico 309, octubre; OCLA, balance lácteo y ventas al mercado interno; Coninagro, semáforo de agosto publicado en octubre; IERAL, análisis de sustitución entre carnes y sector porcino al tercer trimestre; entrevista de Noticias Argentinas a Gastón Mora, 9 de noviembre.
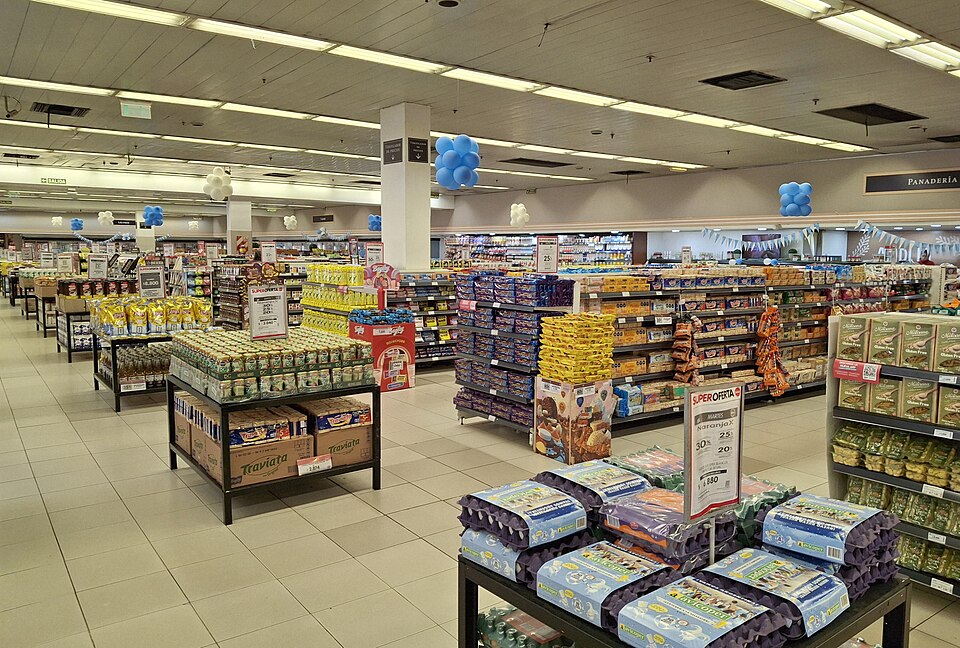
Fotografía: Just a Man / Wikimedia Commons, archivo del 7 de julio de 2026. Licencia CC BY 4.0.