 202 palabras
 1 minuto de lectura
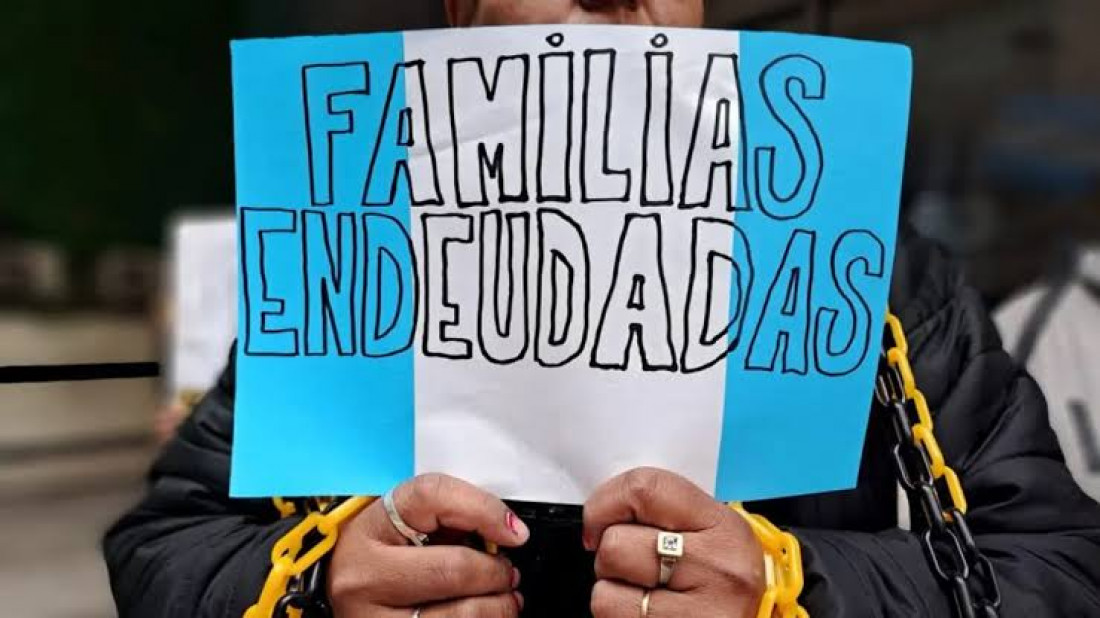
La morosidad en los créditos a las familias volvió a aumentar en julio y alcanzó el 18% del total de los préstamos, según el Monitor Mensual de Crédito a las Familias elaborado por Eco Go y la Universidad Austral. Es el vigésimo primer incremento mensual consecutivo y acumula una suba de 10,3 puntos porcentuales en la comparación interanual. El nivel de irregularidad es el más alto desde la crisis de la Convertibilidad.
Medida en cantidad de personas afectadas, la situación es todavía más preocupante: el 26,6% de los titulares de crédito —es decir, más de uno de cada cuatro— se encuentra en mora, con un incremento de 8,3 puntos porcentuales respecto de julio de 2025. El stock total de deuda de las familias ascendió a $99,4 billones a precios de julio, aunque el crédito se contrajo un 0,7% en términos reales respecto de junio. El sistema financiero tradicional concentra el 85,4% del crédito y registra una mora del 15,8%. Pero el problema más agudo está en las fintechs y emisoras de tarjetas no bancarias, que concentran el 14,6% del mercado y registran una morosidad del 31,3%, más del doble que la banca tradicional.